Domain gewerbe-leverkusen.de kaufen?
Wir ziehen mit dem Projekt
gewerbe-leverkusen.de um.
Sind Sie am Kauf der Domain
gewerbe-leverkusen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbe-leverkusen.de kaufen?
Wann zahlt eine GmbH keine Gewerbesteuer?
Eine GmbH zahlt keine Gewerbesteuer, wenn sie keinen Gewerbebetrieb betreibt. Das bedeutet, dass die GmbH keine Einkünfte aus gewerblicher Tätigkeit erzielt. Wenn die GmbH als Personengesellschaft eingestuft wird, kann sie unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Zudem können bestimmte Freibeträge und Freigrenzen dazu führen, dass die GmbH keine Gewerbesteuer zahlen muss. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass keine Gewerbesteuer gezahlt werden muss. **
Wann muss eine GmbH Gewerbesteuer zahlen?
Eine GmbH muss Gewerbesteuer zahlen, wenn sie als gewerbliches Unternehmen tätig ist und somit Einkünfte aus Gewerbebetrieb erzielt. Die Gewerbesteuerpflicht tritt ein, wenn der Gewerbeertrag der GmbH einen bestimmten Freibetrag überschreitet, der je nach Gemeinde unterschiedlich ist. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag und dem Hebesatz, den die jeweilige Gemeinde festlegt. Die Gewerbesteuer wird als Gemeindesteuer erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. **
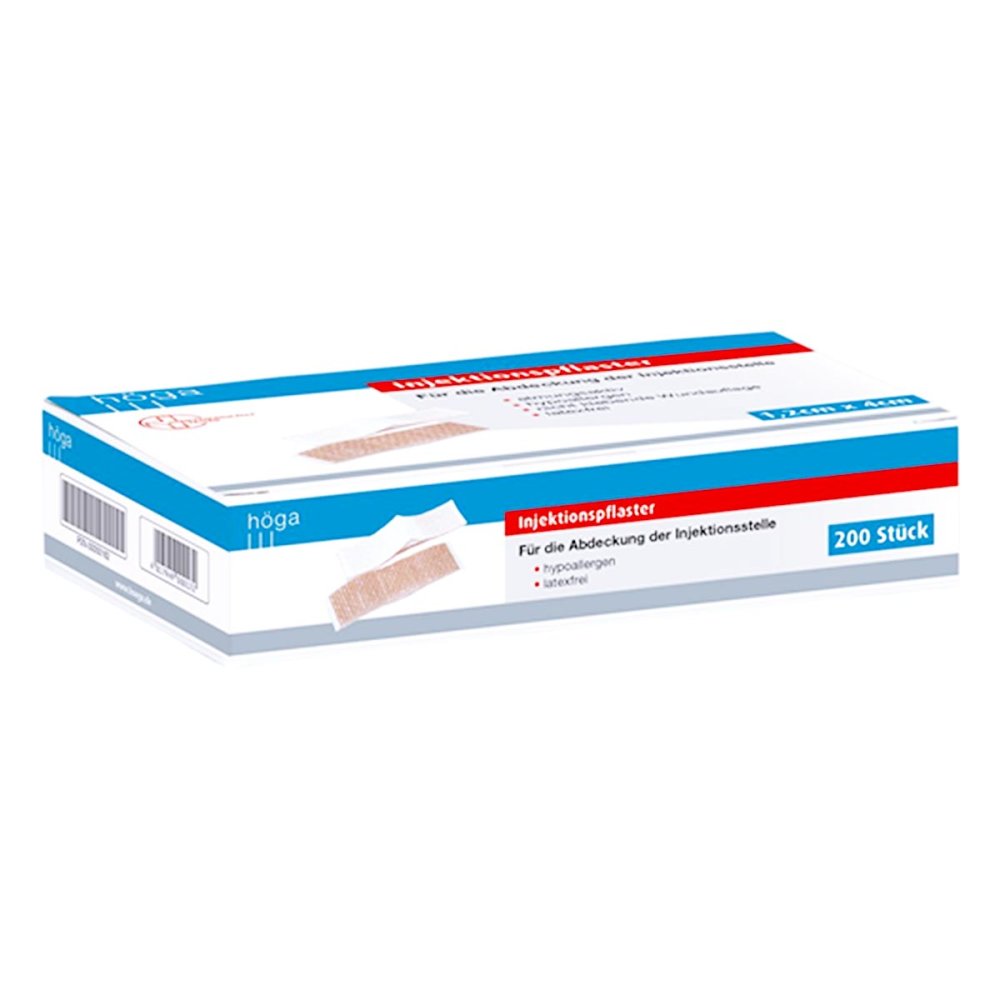

Ähnliche Suchbegriffe für Höga-Pharm-GmbH-Injektionspflaster-hypoall
Top-Angebote
Produkte zum Begriff Höga-Pharm-GmbH-Injektionspflaster-hypoall:
-
Hackensellner, Thomas: Wärmepumpen in Haushalt, Gewerbe und IndustrieWärmepumpen in Haushalt, Gewerbe und Industrie , Grundlagen · Simulation · Auslegung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230314, Produktform: Kartoniert, Autoren: Hackensellner, Thomas, Seitenzahl/Blattzahl: 196, Keyword: Energieeffizienz; Energieerzeugung; Heizen; Heizung; Warmwasser; Wärmepumpenanlage; Wärmepumpensysteme; Wärmepumpentechnik; Wärmeübertragung, Fachschema: Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Elektrotechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Energieversorgung, Fachkategorie: Technisches Handwerk~Wärmeübertragungsvorgänge~Elektrotechnik~Alternative und erneuerbare Energien und Technik~Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Thermodynamik und Wärme, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG GMBH, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 482, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist die Gewerbesteuer bei einer GmbH?
Wie hoch die Gewerbesteuer bei einer GmbH ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewinn und dem Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben und variiert je nach Gemeinde und Hebesatz. In Deutschland liegt der durchschnittliche Hebesatz für die Gewerbesteuer bei etwa 400 Prozent. Es ist ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für eine GmbH zu berechnen. **
-
Wie wird die Gewerbesteuer bei einer GmbH berechnet?
Wie wird die Gewerbesteuer bei einer GmbH berechnet? Die Gewerbesteuer wird auf den Gewinn der GmbH erhoben, wobei zunächst der Gewerbeertrag ermittelt wird. Dieser setzt sich aus dem steuerlichen Gewinn, den Hinzurechnungen und Kürzungen gemäß Gewerbesteuergesetz sowie eventuellen Freibeträgen zusammen. Anschließend wird der Gewerbesteuerhebesatz der jeweiligen Gemeinde auf den Gewerbeertrag angewendet, um die Höhe der Gewerbesteuer zu berechnen. Die Gewerbesteuer ist eine Gemeindesteuer und wird daher von jeder Gemeinde individuell festgelegt. **
-
Ist der private Einkauf für die eigene GmbH ein Gewerbe?
Ja, der private Einkauf für die eigene GmbH kann als gewerbliche Tätigkeit angesehen werden, da er im Zusammenhang mit dem Geschäftsbetrieb der GmbH steht. Es ist wichtig, dass die Einkäufe in angemessener Weise dokumentiert und abgerechnet werden, um steuerliche und rechtliche Anforderungen zu erfüllen. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **


Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Top-Angebote
Produkte zum Begriff Höga-Pharm-GmbH-Injektionspflaster-hypoall:
-
Wann zahlt eine GmbH keine Gewerbesteuer?
Eine GmbH zahlt keine Gewerbesteuer, wenn sie keinen Gewerbebetrieb betreibt. Das bedeutet, dass die GmbH keine Einkünfte aus gewerblicher Tätigkeit erzielt. Wenn die GmbH als Personengesellschaft eingestuft wird, kann sie unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Zudem können bestimmte Freibeträge und Freigrenzen dazu führen, dass die GmbH keine Gewerbesteuer zahlen muss. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass keine Gewerbesteuer gezahlt werden muss. **
-
Wann muss eine GmbH Gewerbesteuer zahlen?
Eine GmbH muss Gewerbesteuer zahlen, wenn sie als gewerbliches Unternehmen tätig ist und somit Einkünfte aus Gewerbebetrieb erzielt. Die Gewerbesteuerpflicht tritt ein, wenn der Gewerbeertrag der GmbH einen bestimmten Freibetrag überschreitet, der je nach Gemeinde unterschiedlich ist. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag und dem Hebesatz, den die jeweilige Gemeinde festlegt. Die Gewerbesteuer wird als Gemeindesteuer erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. **
-
Wie hoch ist die Gewerbesteuer bei einer GmbH?
Wie hoch die Gewerbesteuer bei einer GmbH ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewinn und dem Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben und variiert je nach Gemeinde und Hebesatz. In Deutschland liegt der durchschnittliche Hebesatz für die Gewerbesteuer bei etwa 400 Prozent. Es ist ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für eine GmbH zu berechnen. **
-
Wie wird die Gewerbesteuer bei einer GmbH berechnet?
Wie wird die Gewerbesteuer bei einer GmbH berechnet? Die Gewerbesteuer wird auf den Gewinn der GmbH erhoben, wobei zunächst der Gewerbeertrag ermittelt wird. Dieser setzt sich aus dem steuerlichen Gewinn, den Hinzurechnungen und Kürzungen gemäß Gewerbesteuergesetz sowie eventuellen Freibeträgen zusammen. Anschließend wird der Gewerbesteuerhebesatz der jeweiligen Gemeinde auf den Gewerbeertrag angewendet, um die Höhe der Gewerbesteuer zu berechnen. Die Gewerbesteuer ist eine Gemeindesteuer und wird daher von jeder Gemeinde individuell festgelegt. **
Ähnliche Suchbegriffe für Höga-Pharm-GmbH-Injektionspflaster-hypoall
-
Hackensellner, Thomas: Wärmepumpen in Haushalt, Gewerbe und IndustrieWärmepumpen in Haushalt, Gewerbe und Industrie , Grundlagen · Simulation · Auslegung , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230314, Produktform: Kartoniert, Autoren: Hackensellner, Thomas, Seitenzahl/Blattzahl: 196, Keyword: Energieeffizienz; Energieerzeugung; Heizen; Heizung; Warmwasser; Wärmepumpenanlage; Wärmepumpensysteme; Wärmepumpentechnik; Wärmeübertragung, Fachschema: Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Elektrotechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Energieversorgung, Fachkategorie: Technisches Handwerk~Wärmeübertragungsvorgänge~Elektrotechnik~Alternative und erneuerbare Energien und Technik~Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Thermodynamik und Wärme, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG GMBH, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 482, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der private Einkauf für die eigene GmbH ein Gewerbe?
Ja, der private Einkauf für die eigene GmbH kann als gewerbliche Tätigkeit angesehen werden, da er im Zusammenhang mit dem Geschäftsbetrieb der GmbH steht. Es ist wichtig, dass die Einkäufe in angemessener Weise dokumentiert und abgerechnet werden, um steuerliche und rechtliche Anforderungen zu erfüllen. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.